解读:查理·芒格口述巴菲特——从 Graham 烟蒂到「值得的信任网」
本文是对 @lesliedqbb 挂载的一段约 35.3 分钟竖屏视频的摘要与评论(读帖时曝光约千级、赞藏个位数——流量小,素材本身仍经典)。画面叠中英字幕与「芒格深度解读巴菲特 / BECOMING WARREN BUFFETT」水印,主体是 Charlie Munger(查理·芒格)的访谈口播。素材来自 HBO 纪录片 Becoming Warren Buffett 一类采访,而非芒格新录的独立演讲。帖文刻意不剪成「只剩投资技巧」,完整保留相识、性格、企业文化与生活哲学。插图为片中关键帧;完整内容请看原视频。
读这篇时请先记住设定:你听到的是老友在镜头前复盘 Warren Buffett(沃伦·巴菲特)为何成为今天的巴菲特,而不是一堂「今天买什么」的荐股课。后文出现的 Graham(本杰明·格雷厄姆,价值投资教科书式人物)、Berkshire(伯克希尔·哈撒韦,巴菲特主控的控股公司)、Salomon(所罗门兄弟,华尔街投行,曾陷入丑闻与危机)等专名,都会在首次出现时用白话补一句。全文主线可以压成一句:方法会过期,合伙关系与学习曲线不能过期。
这篇在说什么
不是「十句巴菲特名言合集」,而是芒格用老友视角回答:Warren 为什么是 Warren。线索大致按时间与主题铺开:早慧与能量、Graham-Newman 式统计便宜货、迁回奥马哈、一次「赌气加仓」意外写成 Berkshire 史、再转向「便宜的好公司」、可口可乐教的品牌与 durable competitive advantage(持久竞争优势,口语里常叫「护城河」)、Salomon 危机,以及 Berkshire「几乎无总部官僚 + 一张值得的信任网」。
若你没看过原片,可以把它想成一场「老友口述史」:镜头里是芒格在说,画面偶有纪录片资料穿插;中文字幕是二次包装,口播英文仍是主证据。下面按四段展开,每段先交代片中在讲哪一段人生,再落到可带走的判断。
1. 1959:奥马哈共同语言
故事从 1959 年讲起。芒格回乡料理父亲律所事务时,经友人介绍认识 Warren。第一印象不是「估值公式有多漂亮」,而是对方极聪明,且两人同好「如何成为成功投资者」;幽默感合得来,两人还都在祖父杂货店干过——共同经验比名片管用。芒格强调人生成功与早起步的强相关:Warren 从小就对竞争与赚钱有热情,叠上高智商与能量,起飞很早。
这段几乎不出现 PE、DCF 一类术语,却在为后面所有合作打地基:两个人能不能在几十年里互相纠正、又不至于散伙。投资搭档出问题,常常不是第一笔买卖算错,而是性格与价值观在压力下对不上。
解读:开场先钉「气质与土壤」。对读者来说,可带走的不是「找一个会算 PE 的合伙人」,而是「找一个能在几十年里互相纠正、又不至于散伙的人」。后面所有投资转向,都建立在这个前提上。
2. Graham 烟蒂 →「便宜的好公司」
早期 Warren 走的是 Graham & Newman 路线。Benjamin Graham 是价值投资教科书式人物;所谓「烟蒂投资」,白话是:捡别人丢掉、但还能抽最后一口的便宜货——买统计意义上极度便宜、交易清淡的证券;「够便宜就不在乎公司烂、管理层烂」。安全边际(margin of safety)在这里主要表现为「买得足够便宜」,而不是「生意足够好」。
芒格自认并没有「改造」对方,顶多让他更早走到本来就会到的地方——两人一起把战场挪到 cheap good companies(便宜的好公司),这对后来整段事业至关重要。便宜货阶段赚了很多年钱,但那种机会会变稀;长期更强的是「伟大生意 / 伟大经理,或傻瓜也能管还繁荣」的一类资产。
片中也回放 Berkshire 起源的黑色幽默。Berkshire Hathaway 起初是纺织厂一类生意;管理层想在价格上占他便宜,Warren 生气反手加仓——事后他自己也承认那是蠢办法;可若当时按原价卖掉,就不会有 Buffett–Berkshire 这段史。这是「错误但结果写成了历史」的样本,不能反过来论证「赌气加仓是好策略」。
解读:价值投资的公众叙事常停在「安全边际」四个字;芒格这段更尖锐——方法会过期,学习曲线不能过期。他把 Berkshire 的记录概括为 continuous learning(持续学习):不是死守某一版教科书,而是随着市场机会结构变化改战场。读者若只背「买便宜」,会漏掉后半场真正拉开差距的「买得好」。
3. 可口可乐、护城河、不短卖
从 See’s Candies(喜诗糖果)一类生意里,Warren 更懂品牌现金回报有多夸张——口播用「极高年化现金回报」来形容那种注意力被拽住的感觉:你付的是糖价,留下的是人们对品牌的习惯与信任。商学院词 durable competitive advantage 被他点名为好词:你要的是长期还在干活的优势,而不是谁进来都卷到没人赚钱的红海。可口可乐在片中扮演的是「品牌护城河」的大众标本:产品可复制,心智与渠道更难一夜抄走。
买错的平庸生意若体量小,他们宁肯拿着,也不拿伙伴人生当「将军棋」乱裁——这是合伙伦理,不只是财务优化。裁掉一笔小亏损,可能省一点报表数字,却可能毁掉长期信任与合作意愿。
生活方式层面,芒格提到不短卖——「更好的人生」;用相当的平静与理性过日子。偶尔一方想做另一方不会做的事,四十年里几次又如何?净结果好就够。这里的「不短卖」不是技术禁令,而是降低生活波动与心理摩擦的选择:空头要盯着爆仓与舆情,多头可以睡得相对安稳。
解读:护城河段常被剪成「买消费品牌」清单;口播真正在说的是优势能否耐久,以及合伙时如何处理错误。两者都比「推荐你买哪只可乐」更可迁移。
4. Salomon、信任网、理性是道德义务
Salomon Brothers(所罗门兄弟)被说成「不该买、太危险、太痛苦」却因危机中的董事会角色阴差阳错熬过来——又一个「错误但结果还行」的样本。Berkshire 本身「几乎全是 Warren 的倒影」:起步资本很小,早期生意很多已死掉,是他重建出来的。股东大会从食堂三十人变成公共奇观,芒格觉得这喂养了 Warren 的教学人格;celebration(庆祝)是让一群人一起干活的一部分,而不只是公关表演。
企业文化金句(口播大意):从私人合伙年代对待亲戚的受托责任,扩展成对待所有人——他称之为一种 extended Confucianism(被他拿来类比的「扩展版儒家」责任感);Berkshire 是 seamless web of deserved trust(一张「应得的信任」织成的无缝网)。「应得」很重要:信任不是无条件放水,而是对方长期行为配得上被信任。总部几乎无官僚,对比「官僚里埋着功能失调,哪怕里面的人并不坏」——组织设计本身可以是道德选择。
收尾偏人生哲学:理性被外祖父写成道德义务;多学科大观念比过早专业化更适合他们这种 wide-ranging investor(涉猎面很广的投资者);成功有运气与家庭气质,不配拿「巨大个人功劳」自居。他也提到心理倾向叠加的 lollapalooza 效应——多种心理偏差同向发力时,结果会被放大;学界实验难做,但 Berkshire 本身就是多因素同向缠在一起的例子。衍生品市场上,他们可以交易错价,但作为投票者宁可取消这类市场;并点名 Warren 早年反对期权交易所的那封几乎孤独的信。
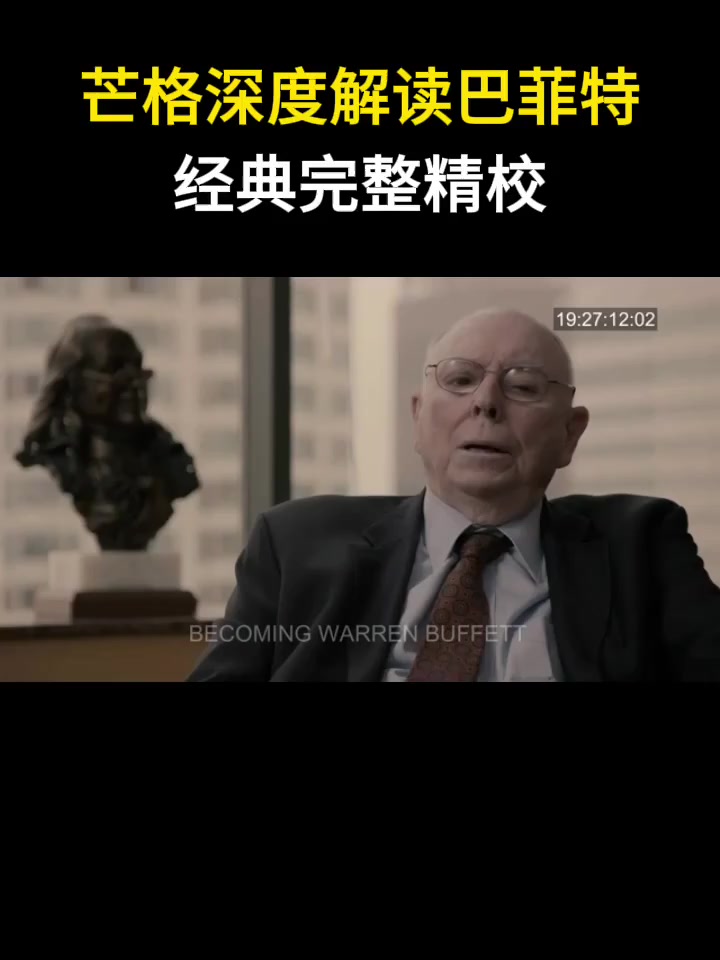
解读:若只为「学选股」来看,会嫌闲笔多;帖主要求「完整看完」是对的——真正可迁移的是合伙容忍度、持续学习、信任结构、以及把理性当义务,不是某一笔 Coca-Cola 的事后诸葛。把本片当「选股公式课」会失望;当「组织与人生原则口述」才对得上片长分配。
怎么看这条内容
第一,值什么。一手老友口述,把公众神话拆回可检验的决策史:Graham 烟蒂 → 好公司、See’s → 品牌、Salomon → 危机治理。流量小不代表素材弱;竖屏二次包装也不改变口播主体的信息密度。
第二,要打折什么。这是纪录片采访剪辑加中文包装,不是 2026 年新访谈;ASR / 口播专名有噪声(Graham→Granum、Berkshire→Bertrand 等)。把它当「最新芒格观点」会错位。片中「错误但结果还行」的故事,也不能被反向读成「错误值得鼓励」。
第三,版权。画面与口述权属原片制作方;本文只做摘要评论并链回 X 帖,不做逐字转载。
可继续阅读:
- X 原帖与视频(@lesliedqbb)
- 纪录片参考:HBO Becoming Warren Buffett(本片大量访谈画面同源)
截图仅作解读插图,版权与表述以原片为准;本文不做逐字稿转载。ASR(faster-whisper small)仅供整理。